 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
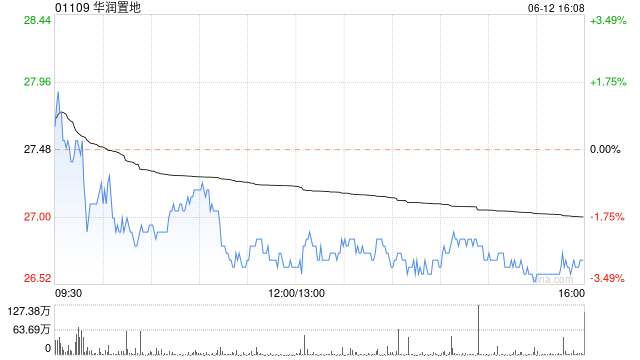
瑞银发表研报称,自8月底预售模式改变以来,华润置地(01109)股价已累跌约14%,反映投资者对其物业发展业务的忧虑;该行估计即使假设物业发展业务估值为零技术指标,经常性业务价值约为每股27港元,维持“买入”评级及以市盈率为基础的目标价45港元不变。潜在催化剂包括华润置地或发展商提价。
元股证券:ygzq.hk该行假设物业发展业务不贡献价值及盈利,并以两种方法为经常性业务估值。该行估计2026年经常性收入业务核心溢利为128亿元人民币,同比升10%;并估计资产分拆处置收益2026年为50亿元人民币,且按“十五五”规划于2026至2030年每年维持50亿元人民币。该行将物业发展业务的处置收益归入经常性收入业务。按37%派息比率及4%股息率计算,隐含价值为每股27港元;若对经常性收入业务(含处置收益)给予10倍市盈率,则为每股29.1港元。
 线上股票配资
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 技术指标
配资公司新客福利提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯